Marți, 10 noiembrie, contribuabilii trebuie să respecte mai multe obligații fiscale anunțate în calendarul publicat de ANAF. Termenul îi vizează atât pe cei care trebuie să își actualizeze situația fiscală, cât și anumite persoane impozabile și agricultori.
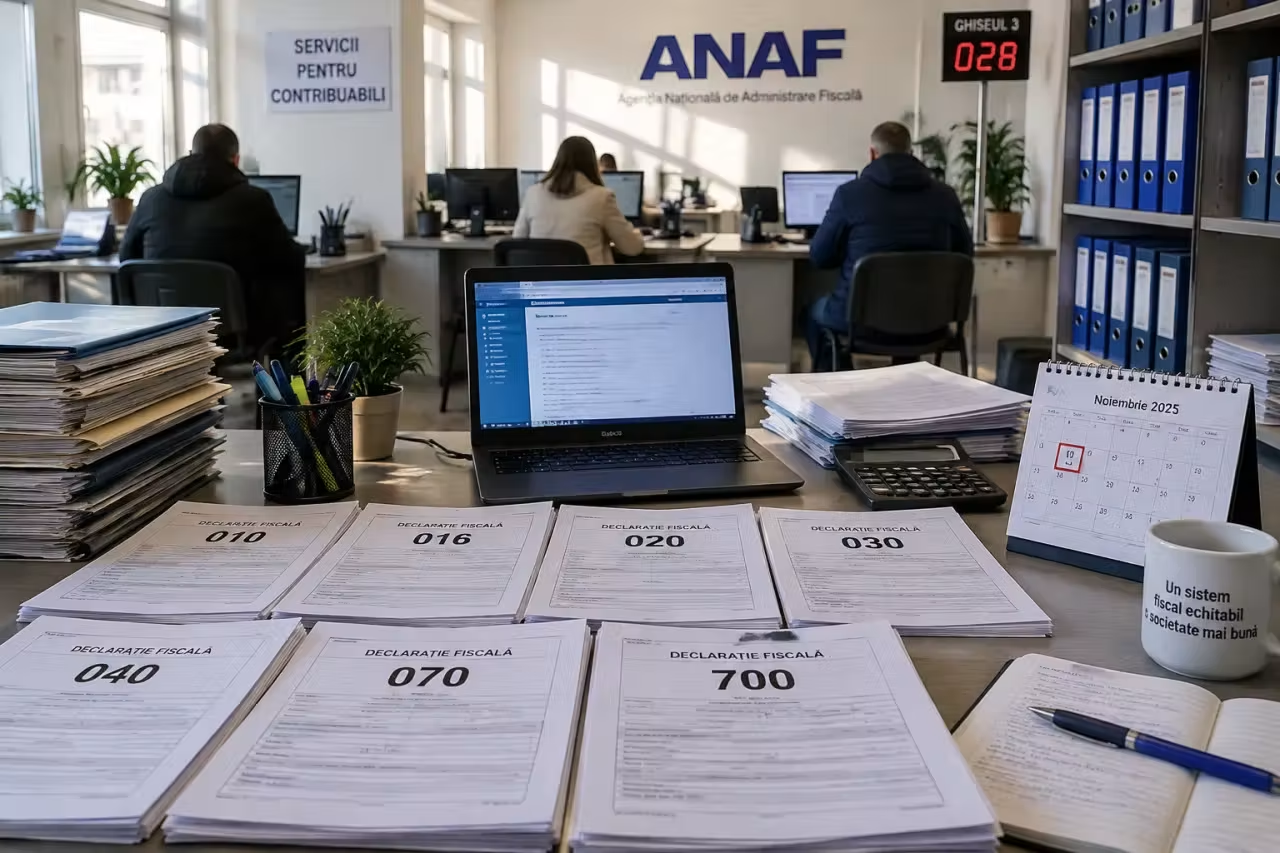
Declarațiile pot fi depuse prin formularele fiscale corespunzătoare categoriei de contribuabil. Sunt acceptate următoarele documente:
- Formularul 010 – pentru persoane juridice, asocieri și alte entități fără personalitate juridică, în vederea înregistrării, modificării mențiunilor sau radierii fiscale;
- Formularul 016 – pentru persoanele juridice străine care au locul conducerii efective în România;
- Formularul 020 – pentru persoane fizice române și străine care dețin cod numeric personal;
- Formularul 030 – pentru persoane fizice fără cod numeric personal;
- Formularul 040 – pentru instituții publice;
- Formularul 070 – pentru persoanele fizice care desfășoară activități economice independent sau exercită profesii libere;
- Formularul electronic 700 – pentru înregistrarea ori modificarea electronică a mențiunilor ulterioare înregistrării fiscale și pentru radierea înregistrării fiscale.
Reguli pentru TVA și agricultori
La același termen, persoanele impozabile înregistrate în scopuri de TVA în baza articolului 316 din Legea nr. 227/2015 pot solicita scoaterea din evidența plătitorilor de TVA. Condiția este să nu fi depășit plafonul de scutire și să dorească renunțarea la această înregistrare.
Tot până pe 10 noiembrie poate fi depusă notificarea privind aplicarea sau încetarea aplicării regimului special pentru agricultori. Obligația îi revine agricultorului care aplică regimul prevăzut la articolul 3151 alineatul (15) din Codul fiscal și optează pentru regimul normal de taxă.
Opțiunea este posibilă dacă agricultorul nu desfășoară alte activități economice în afara celor menționate la articolul 3151 alineatul (1), literele c) și d), sau dacă veniturile obținute din celelalte activități rămân sub plafonul de scutire stabilit la articolul 310 din Codul fiscal.