România ocupă ultimul loc într-o comparație regională privind facilitățile oferite investitorilor, deși rămâne atractivă prin dimensiunea pieței, forța de muncă și costuri. Ungaria, Polonia, Cehia, Slovacia, Bulgaria și Serbia au construit sisteme mai clare pentru fiscalitate, ajutoare de stat și autorizare.
Un investitor care analizează orașe precum Debrecen, Katowice, Niš sau Iași nu compară doar salariile și prețul terenurilor. Contează și durata obținerii avizelor, stabilitatea regulilor, existența unui interlocutor unic și garanția că facilitățile promise vor rămâne valabile.
Modele diferite de sprijin
Polonia a extins în 2018 sistemul zonelor economice speciale la nivelul întregii țări, prin Legea privind sprijinirea noilor investiții. Investițiile noi, realizate pe terenuri publice sau private, pot primi o decizie de sprijin emisă de administratorul regional, cu scutiri de impozit pe profit pentru 10, 12 sau 15 ani și o intensitate de până la 70% din costurile eligibile pentru întreprinderile mici.
Vechile zone economice speciale din Polonia, active din 1994, urmează să fie absorbite de noul sistem până la 31 decembrie 2026. Modelul oferă un cadru național, nu doar facilități limitate la anumite parcuri sau localități.
Ungaria nu are o lege similară privind zonele economice speciale, însă acordă granturi în numerar prin decizii individuale ale guvernului. Investitorii pot beneficia și de alocații fiscale pentru dezvoltare, de statutul de investiție de importanță economică națională și de autorizare accelerată, cu agenția HIPA drept punct principal de contact.
- Serbia oferă subvenții directe pentru locurile de muncă nou-create, zone libere și terenuri puse la dispoziție de municipalități la costuri foarte reduse.
- Cehia și Slovacia folosesc legi dedicate stimulentelor investiționale, care combină granturile cu scutiri fiscale pe termen lung.
- Bulgaria aplică Legea promovării investițiilor, cu clasele A și B, proceduri accelerate și posibilitatea asigurării infrastructurii până la poarta fabricii.
- România se bazează pe Legea 186/2013 privind parcurile industriale, care permite scutiri de taxe locale și ajutoare regionale, dar nu oferă scutire de impozit pe profit sau o decizie unică de sprijin.
În România nu există o zonă economică specială la nivel național și nici un termen garantat pentru întregul traseu de autorizare. Proiectele de modificare a legislației privind facilitățile investiționale au revenit periodic în procedură, fără să producă până acum o schimbare structurală.
Fiscalitate competitivă, dar instabilă
Cota standard de impozit pe profit din România este de 16%, sub nivelul din Polonia, de 19%, și al celor din Cehia și Slovacia, de aproximativ 21%. România păstrează și regimul microîntreprinderilor cu impozitare de 1%, precum și scutirea profitului reinvestit. În direcția stimulării investițiilor a fost introdus și un nou credit fiscal rambursabil.
Vecinii direcți concurează însă cu niveluri mai mici sau cu facilități mai generoase. Ungaria are o cotă de 9%, cea mai redusă din Uniunea Europeană, iar Bulgaria aplică 10%, cu posibilitatea reducerii impozitului aproape de zero în regiunile cu șomaj ridicat. Serbia are o cotă de 15% și poate acorda scutiri de până la zece ani pentru proiectele mari.
Problema României nu este doar nivelul taxării, ci și lipsa de predictibilitate. Impozitul pe dividende a crescut de la 10% la 16%, impozitul minim pe cifra de afaceri a fost introdus și apoi anunțat pentru eliminare, iar în ultimele 18 luni au fost adoptate trei pachete fiscale.
Pentru companii, o cotă de 16% menținută constant poate fi mai ușor de gestionat decât un nivel de 12% sau 10% care se schimbă frecvent. În evaluarea comparativă, instabilitatea fiscală reduce avantajul oferit de nivelul nominal al impozitului pe profit.
Granturi și garanții financiare
Ungaria acordă ajutoare în numerar negociate direct cu investitorii, în timp ce Serbia oferă subvenții pentru fiecare loc de muncă creat. Polonia combină scutirile fiscale din Polish Investment Zone cu granturi guvernamentale pentru proiecte strategice și garanții furnizate prin banca de dezvoltare BGK.
România are schema de ajutor de stat prevăzută de HG 300/2024, cu un buget total de 2,25 miliarde de lei, aproximativ 450 de milioane de euro, pentru perioada 2024-2026. Sprijinul poate ajunge la 57,75 milioane de euro pentru un singur proiect.
Companiile pot utiliza și scheme de garantare precum IMM Invest, precum și noul program destinat diasporei. Accesul la ajutorul de stat este însă organizat prin sesiuni scurte și bugete împărțite pe tranșe, nu printr-un mecanism permanent.
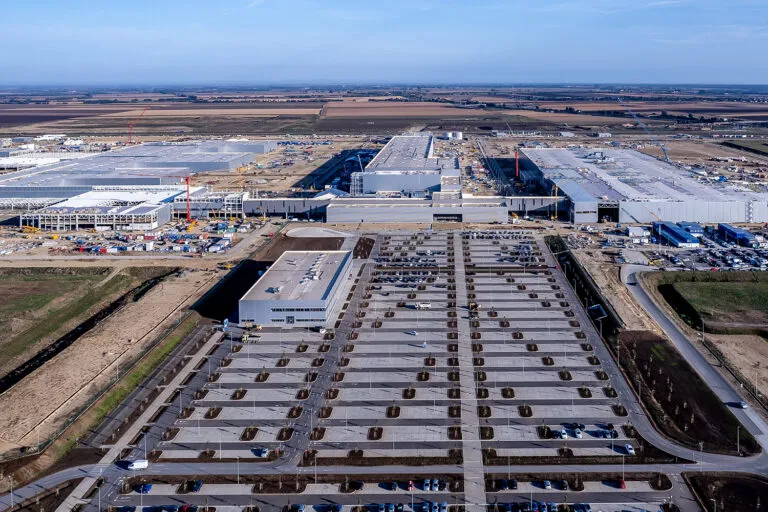
În sesiunea din 2024 au fost depuse 45 de cereri, iar, în limita bugetului disponibil, primele trei au fost selectate inițial pentru analiză. Acordurile pot fi emise numai până la 31 decembrie 2026, iar continuarea programului depinde de bugetul disponibil în perioada de consolidare fiscală.
Autorizațiile întârzie investițiile
Durata obținerii aprobărilor poate cântări mai mult decât valoarea unui grant. Un an pierdut înaintea începerii producției înseamnă costuri suplimentare, venituri amânate și riscul ratării unui ciclu de piață.
În Polonia, investitorul primește o singură decizie de sprijin, valabilă pentru 10-15 ani, emisă de administratorul regional. Ungaria acordă proiectelor mari statut de interes național, cu termene administrative scurtate și un singur punct de contact guvernamental.
În România, traseul poate include certificatul de urbanism, un plan urbanistic zonal, numeroase avize de la furnizorii de utilități și instituții, autorizația de construire și racordarea la rețeaua electrică. Pentru unele proiecte, conectarea la rețea durează ani, iar proiecte de ordinul gigawaților rămân blocate.
La nivel național nu funcționează un ghișeu unic pentru investițiile industriale și nici aprobarea tacită pentru avizele întârziate. În schimb, investitorii trebuie să respecte ferestre de depunere care pot dura doar șase săptămâni, în timp ce administrația nu are termene corelate și obligatorii pentru toate etapele.
România, ultima în evaluarea regională
Comparația a urmărit șase criterii, notate de la 1 la 5: nivelul și stabilitatea impozitării profitului, existența unui cadru legislativ dedicat, amploarea și accesibilitatea granturilor, viteza administrativă, finanțarea garantată de stat și predictibilitatea generală. Scorul maxim posibil a fost de 30 de puncte.
Ungaria se detașează prin combinația dintre impozitul de 9%, granturile în numerar și procedurile rapide, deși taxele sectoriale introduse uneori pe neașteptate îi afectează predictibilitatea. Polonia este considerată cel mai echilibrat sistem, deoarece a transformat facilitățile într-un mecanism instituțional, nu într-o negociere punctuală.
Serbia folosește agresiv subvențiile pentru crearea de locuri de muncă, Cehia se bazează pe stabilitate, Bulgaria pe simplitatea fiscală, iar Slovacia are un sistem intermediar. România a primit evaluarea cea mai slabă deoarece combină lipsa unei zone economice speciale, absența unui ghișeu unic și modificările fiscale frecvente.
În pofida acestor dezavantaje, România a atras în 2025 109 proiecte de investiții străine anunțate, cu 16% mai multe decât în anul precedent. În aceeași perioadă, numărul proiectelor la nivel european a scăzut cu 7%, iar România a ajuns pe locul 11 în clasamentul continental și a depășit Ungaria la numărul de proiecte.
Avantajul României este astfel legat mai ales de piață, resursa umană și nivelul costurilor, nu de arhitectura facilităților oferite de stat. Printre măsurile indicate pentru schimbarea situației se numără o lege modernă a zonelor economice, decizii unice de sprijin, termene administrative garantate și aprobare tacită pentru avizele întârziate.
O altă soluție ar fi transformarea schemelor de ajutor în programe cu depunere continuă și bugete multianuale protejate. Pentru investitorii cu proiecte în derulare, stabilitatea ar putea fi întărită printr-un angajament de a nu modifica retroactiv sau intempestiv regimul fiscal timp de cinci ani.